
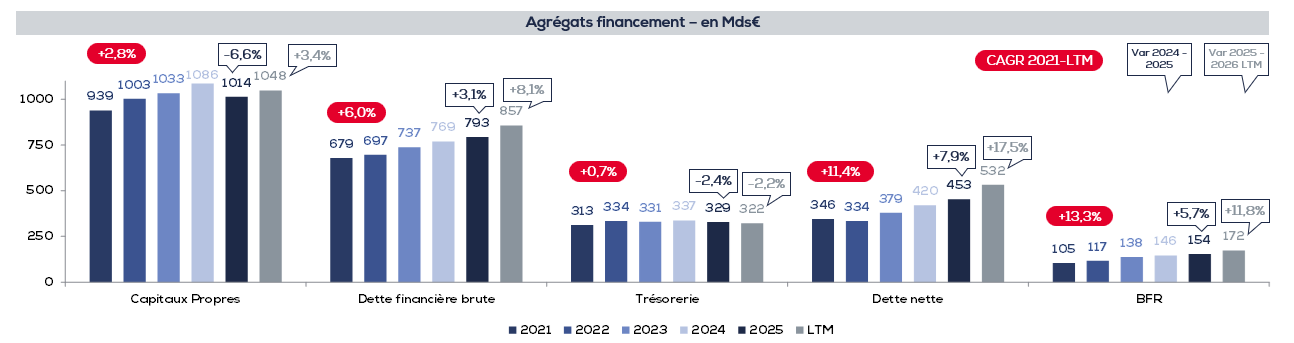
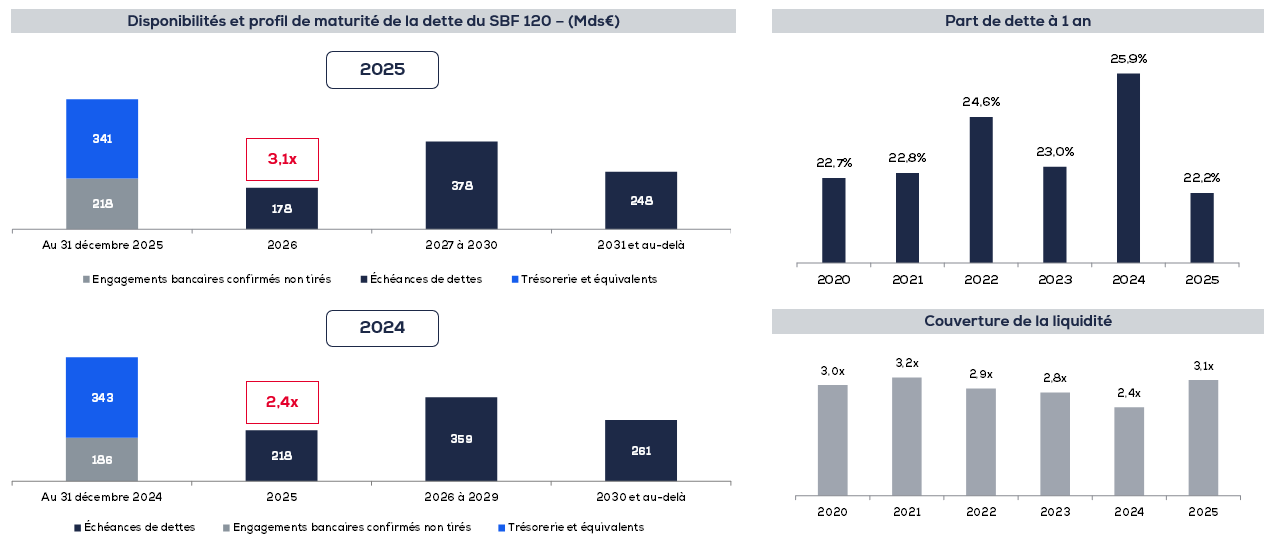
La 17e étude annuelle de Redbridge sur la structure de financement des corporates du SBF 120 révèle qu’à fin juin 2026, la dette nette (+17,5 %) et le BFR (+11,8 %) progressent plus de deux fois plus vite que l’EBITDA (+5,2 %), et que les ratios de crédit continuent de se dégrader. La liquidité se renforce en revanche nettement : sa couverture passe de 2,4x à 3,1x en 2025.
Panel d’analyse de l’enquête 2026
- 89 sociétés de l’indice SBF 120, hors banques et foncières, ainsi que Vivendi et Bolloré (variations de périmètre importantes)
Sources
- Documents d’enregistrement universel et rapports financiers semestriels publiés par les sociétés du panel avant le 5 octobre 2026
- S&P Capital IQ : données des indices S&P 500 et S&P Europe 350 pour la comparaison entre le SBF 120 et les marchés américains et européens
Les entreprises du SBF 120 renouent avec la croissance au premier semestre, tandis que la dette et le BFR continuent de progresser (1/2)
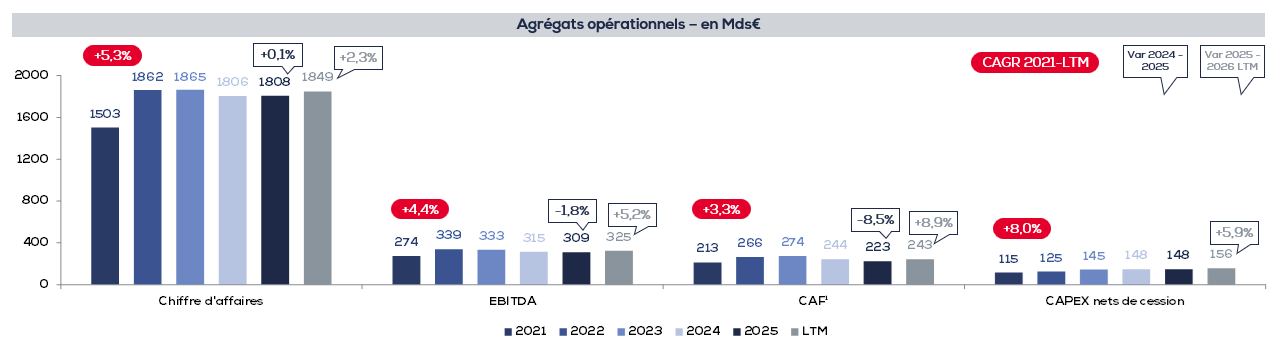
Principaux agrégats financiers des sociétés non financières du SBF 120 à fin juin 2026
Source : Redbridge – Structure de financement des corporates du SBF 120 – Octobre 2026
- Après une année 2025 stable en termes de croissance et d’investissements, les entreprises du SBF 120 connaissent un meilleur premier semestre 2026
- La hausse de l’EBITDA (+5,2% sur 12 mois glissants) est deux fois plus rapide que celle du chiffre d’affaires (+2,3%), traduisant une amélioration des marges opérationnelles
- La CAF se redresse au 1er semestre sur 12 mois glissants (+8,9%) après une chute en 2025 (-8,5%), mais les CAPEX nets de cession augmentent (+5,9%), limitant la capacité de désendettement
1 CAF = Cash flow opérationnel − variation du BFR − intérêts et impôts décaissés + résultat financier et impôt du compte de résultat.
Les entreprises du SBF 120 renouent avec la croissance au premier semestre, tandis que la dette et le BFR continuent de progresser (2/2)
Principaux agrégats financiers des sociétés non financières du SBF 120 à fin juin 2026
Source : Redbridge – Structure de financement des corporates du SBF 120 – Octobre 2026
- L’étude 2025 et 1er semestre 2026 montre un recours croissant à l’endettement pour financer la croissance et le BFR
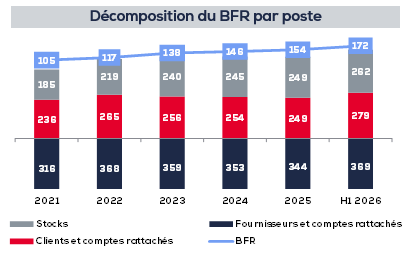
- La progression du BFR s’accélère au premier semestre 2026, sous le triple effet d’une hausse des stocks, des comptes clients et des comptes fournisseurs
- Les entreprises du panel ont même eu recours à la trésorerie pour financer leurs besoins
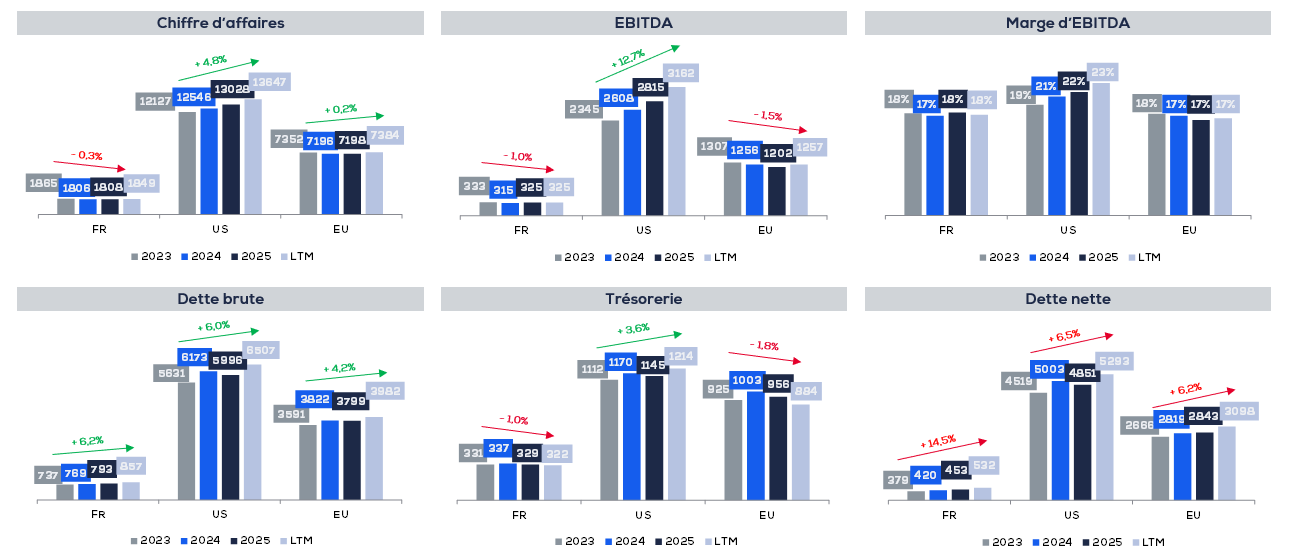
L’écart de performance entre sociétés européennes et américaines continue de se creuser
Comparaison des principaux agrégats financiers des entreprises du SBF 120, S&P 500 et S&P Europe 350 – en Mds €
Source : Redbridge – Structure de financement des corporates du SBF 120 – Octobre 2026
Les % sont exprimés en CAGR sur la période 2023 – 2026 LTM
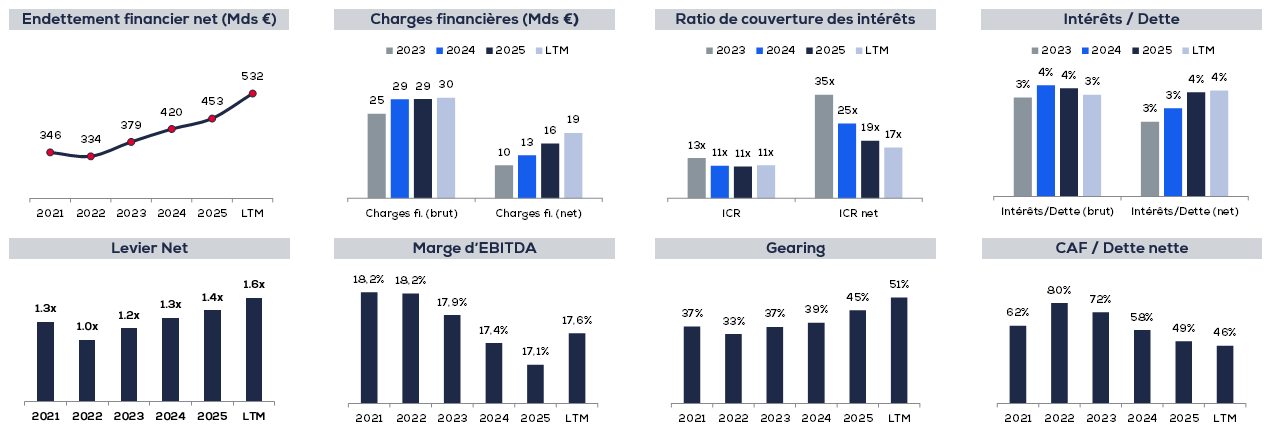
La dégradation des ratios de crédit se poursuit sur les 12 derniers mois, alimentée notamment par la hausse de l’endettement net
Principaux ratios de crédit – IFRS 16 inclus
Source : Redbridge – Structure de financement des corporates du SBF 120 – Octobre 2026
- L’analyse révèle une dégradation des ratios de crédit en 2025, qui s’amplifie au 1er semestre 2026 sur 12 mois glissants, à l’exception notable de la marge d’EBITDA
- Les charges financières restent relativement stables malgré la baisse des taux durant cette période, reflétant sans doute la proportion importante de dette à taux fixe (dette obligataire le plus souvent à taux fixe et dette bancaire couverte en grande partie)
- Le ratio CAF / Dette nette reste sur une tendance négative sous l’effet combiné d’une hausse de la dette nette et d’une légère baisse de la CAF entre 2022 et 2026
Après plusieurs années de dégradation, la couverture de liquidité des entreprises du SBF 120 se redresse nettement en 2025
Profil de liquidité et de maturité
Source : Redbridge – Structure de financement des corporates du SBF 120 – Octobre 2026
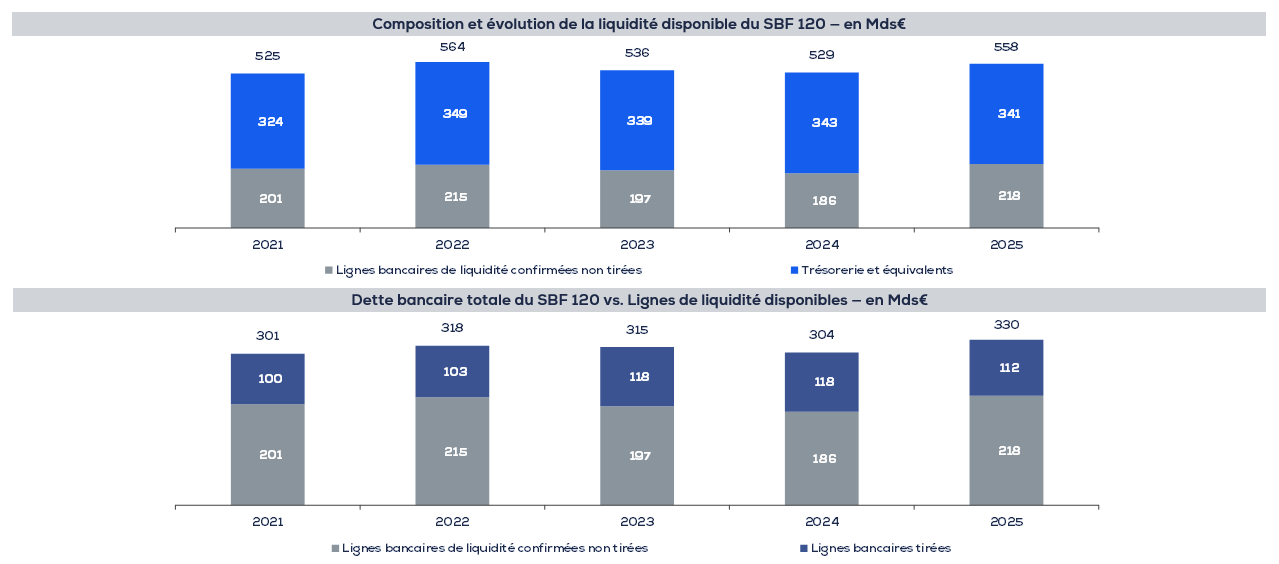
La liquidité confirmée est renforcée par le redimensionnement à la hausse des lignes bancaires
Liquidité disponible et lignes bancaires du SBF 120 : composition, évolution et niveau d’utilisation
Source : Redbridge – Structure de financement des corporates du SBF 120 – Octobre 2026
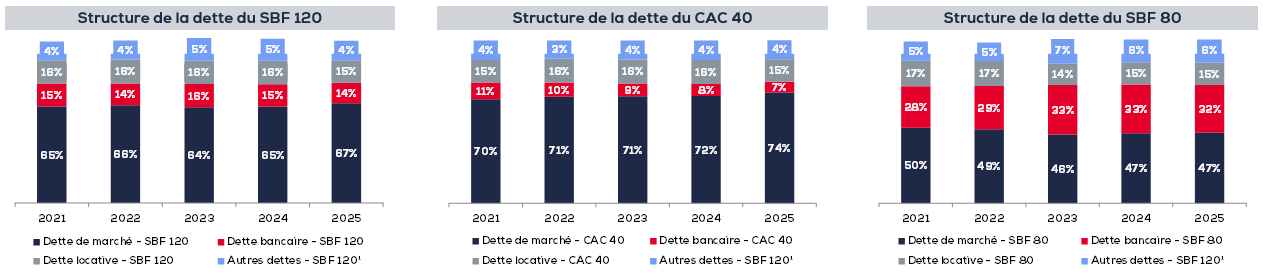
La structure d’endettement des entreprises françaises reste stable en 2025
Modes de financement
Source : Redbridge – Structure de financement des corporates du SBF 120 – Octobre 2026
La structure de financement des entreprises du SBF 120 a légèrement évolué au cours des dernières années :
- Les entreprises du CAC 40 ont profité d’un marché obligataire public profond, notamment en 2024 et 2025 (records d’émissions)
- La diversification des financements pour les ETI (pour la plupart non notées) continue d’être contrastée, les banques ont pris le relais :
- Le marché de l’EuroPP est quasi inexistant depuis 2023, tandis que le Schuldschein a souffert de certaines restructurations de dette
- L’appétit sur le Schuldschein revient, tandis que le marché de l’USPP est dynamique. Ces deux marchés permettent de se financer à des conditions attractives (mais parfois contraignantes) (pour les corporates de profil plutôt IG)
- Enfin le marché du « direct lending » est en plein développement mais à des conditions financières élevées (pour les corporates de profil non IG)
- Certaines grosses ETI envisagent un accès au marché obligataire public et s’intéressent à la notation
1Les autres dettes sont principalement composées des intérêts courus, financements intragroupe et avances remboursables publiques